Le prêt immobilier du Crédit Agricole ne se limite pas à l’acquisition d’un bien. Il finance aussi des travaux, à condition qu’ils soient liés à un bien à usage d’habitation et que le montant dépasse le seuil du crédit à la consommation, fixé à 75 000 euros. En dessous, c’est le prêt travaux (crédit conso) qui s’applique, avec un cadre réglementaire distinct. Comprendre cette frontière conditionne le montage financier, le taux obtenu et les garanties exigées.
Seuil de basculement entre crédit conso et prêt immobilier pour travaux
La distinction repose sur le montant emprunté pour la seule part travaux. Tant que l’enveloppe reste inférieure ou égale à 75 000 euros, le contrat relève du code de la consommation. Le prêt travaux du Crédit Agricole fonctionne alors comme un crédit affecté, remboursable sur une durée maximale de quinze ans, sans hypothèque ni caution bancaire obligatoire.
Au-delà de ce seuil, le financement bascule dans le régime du crédit immobilier. Les conséquences sont directes : durée de remboursement étendue (jusqu’à vingt-cinq ans, voire vingt-sept ans dans certains cas), exigence d’une garantie réelle ou d’un cautionnement, délai de réflexion de dix jours incompressible, et conditions de taux généralement plus favorables que celles du crédit conso.
Ce basculement n’est pas qu’administratif. Pour ceux qui envisagent de financer ses travaux avec le Crédit Agricole sur un projet de rénovation lourde, le passage en prêt immobilier modifie aussi l’assurance emprunteur requise, le calcul du taux d’endettement et la nature des justificatifs demandés (devis détaillés, plans, permis de construire le cas échéant).
Travaux éligibles au prêt immobilier du Crédit Agricole : périmètre réel
Le prêt immobilier ne finance pas n’importe quel chantier. Les travaux doivent concerner un bien immobilier à usage d’habitation, résidence principale ou secondaire.
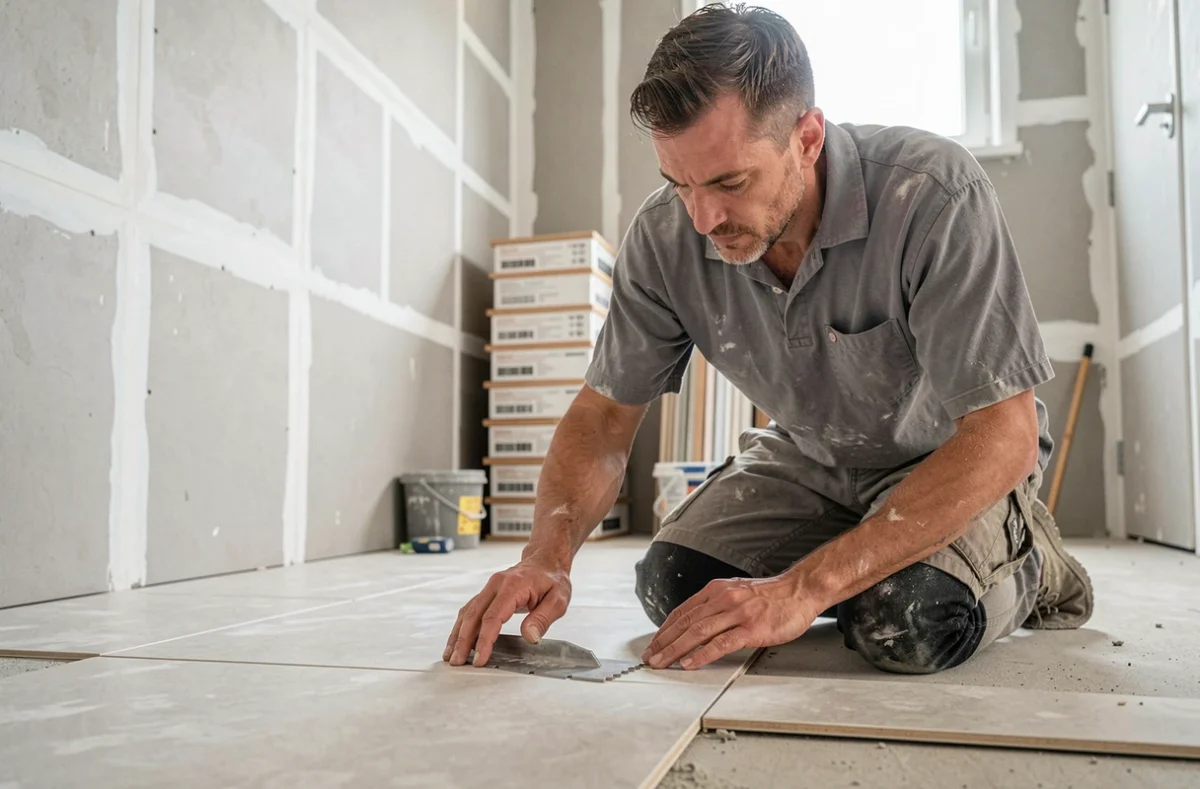
Les catégories de travaux effectivement couvertes sont plus précises que ce que les plaquettes commerciales laissent entendre :
- La rénovation structurelle : toiture, charpente, fondations, reprise de façade, mise aux normes électriques ou de plomberie. Ces postes dépassent fréquemment le seuil des 75 000 euros sur un bien ancien, ce qui justifie le recours au prêt immobilier.
- L’extension ou la surélévation du bâti existant : création de surface habitable supplémentaire, véranda attenante intégrée au permis de construire, aménagement de combles avec modification de la structure.
- La rénovation énergétique globale : isolation thermique par l’extérieur, remplacement du système de chauffage, installation de pompe à chaleur, ventilation double flux. Ce type de projet peut combiner prêt immobilier et éco-PTZ.
- Les travaux d’adaptation du logement à la perte d’autonomie, lorsque le montant global dépasse le plafond du crédit conso. Le Crédit Agricole propose par ailleurs un prêt spécifique (Prêt Adaptation Logement), mais celui-ci reste dans le cadre consommation.
En revanche, les travaux purement décoratifs (peinture, papier peint, mobilier intégré) ou l’achat d’électroménager ne relèvent pas du prêt immobilier, même adossés à un projet plus large. Ils restent financés par le prêt travaux conso ou sur fonds propres.
Articulation entre prêt immobilier, éco-PTZ et MaPrimeRénov’
Un projet de rénovation énergétique d’ampleur combine souvent plusieurs lignes de financement. L’éco-PTZ peut atteindre 50 000 euros pour une rénovation globale, sans intérêts pour l’emprunteur. Il est cumulable avec un prêt immobilier classique et avec MaPrimeRénov’.
Depuis le 1er juillet 2025, les critères techniques de l’éco-PTZ sont harmonisés avec ceux de MaPrimeRénov’. Cette convergence simplifie le montage mais impose de vérifier l’éligibilité des équipements et matériaux avant de signer les devis. Un changement de référentiel en cours de chantier peut remettre en cause le financement.
Le parcours accompagné de MaPrimeRénov’ exige un audit énergétique préalable et l’intervention d’un Accompagnateur Rénov’. Ces étapes ont un coût et un délai qu’il faut intégrer au calendrier du projet. Nous recommandons de boucler le plan de financement complet (prêt immobilier, éco-PTZ, aides) avant tout engagement auprès d’un artisan.
Le calendrier des demandes d’aides conditionne aussi leur obtention. Démarrer les travaux avant la validation des dossiers d’aides peut entraîner leur refus pur et simple. Le Crédit Agricole propose un Prêt Avance Aides à la Rénovation pour préfinancer le versement de ces aides en attendant leur remboursement par les organismes, ce qui évite un décalage de trésorerie parfois problématique.
Garanties et assurance emprunteur sur un prêt immobilier travaux
Un prêt immobilier travaux exige les mêmes garanties qu’un prêt acquisition. La banque demande une sûreté réelle (hypothèque, privilège de prêteur de deniers) ou un cautionnement par un organisme spécialisé. Le coût de cette garantie, souvent sous-estimé, s’ajoute au montant du projet.
L’assurance emprunteur est exigée sur toute la durée du contrat. Elle couvre au minimum le décès et la perte totale et irréversible d’autonomie. Les garanties incapacité et invalidité sont généralement requises pour un emprunteur en activité. Depuis la loi Lemoine, la résiliation et la substitution d’assurance sont possibles à tout moment, ce qui permet de renégocier ce poste après la signature.
Sur un prêt travaux en crédit conso, l’assurance emprunteur reste facultative (même si la banque la propose systématiquement). La différence de régime entre les deux types de contrat pèse sur le coût total du financement.
Points de vigilance avant le montage du dossier
Le déblocage des fonds sur un prêt immobilier travaux se fait généralement par tranches, sur présentation de factures ou d’appels de fonds. Des intérêts intercalaires courent sur les sommes débloquées pendant la phase de chantier, avant le début du remboursement effectif. Plus le chantier s’étale, plus ces intérêts intercalaires alourdissent le coût final.
Le taux d’endettement, plafonné à 35 % des revenus nets par les recommandations du HCSF, intègre l’ensemble des mensualités : prêt immobilier acquisition (si existant), prêt immobilier travaux, éventuel éco-PTZ. Un emprunteur déjà engagé sur un crédit immobilier doit vérifier sa marge résiduelle avant de solliciter une enveloppe travaux complémentaire.
Le montage d’un financement travaux via le prêt immobilier du Crédit Agricole gagne à être préparé en amont, avec des devis précis, un planning de chantier réaliste et une vision claire des aides mobilisables. Un projet bien structuré obtient un meilleur taux et un déblocage plus rapide qu’un dossier monté dans l’urgence.